最終更新:2026年10月
「顧問先を増やしたいが、広告でどこまで伝えてもよいのかわからない」と悩む税理士事務所の方もいるのではないでしょうか。税理士の広告は原則自由とされる一方で、税理士会が定める「業務の広告に関する細則」により、禁止される表現や載せられない情報が定められています。
この記事では、税理士事務所の広告規制の基本ルールと禁止される表現をOK・NG例付きで整理したうえで、規制の範囲内で使えるオンライン広告4選・オフライン広告5選の費用相場、課題別の選び方、運用で注意したい例まで解説します。自事務所に合う広告手段を選ぶ際の判断材料として活用できます。
※税理士会の広告細則や運用指針は、所属する税理士会によって条番号・文言・運用が異なる場合があります。本記事では一般的なルールを整理しています。実際の広告を作成する際は、所属税理士会の最新の会則・細則等をご確認ください。
無料会員サービス「Myタウンページ」でiタウンページを集客に活用しませんか?
Myタウンページ会員に登録すると、企業情報の管理やアクセス状況の確認ができます。便利な機能を無料で利用して、集客に活用しましょう。
🔎日本最大級※の企業情報ポータルサイト「iタウンページ」
※画像はイメージです
※iタウンページは、日本の民営事業所数516万事業所(2021年6月現在)を上回る網羅性の高い掲載を行っております。日本の民営事業所数は、総務省統計局サイト(https://www.stat.go.jp)を参照
税理士事務所の広告規制の基本ルール
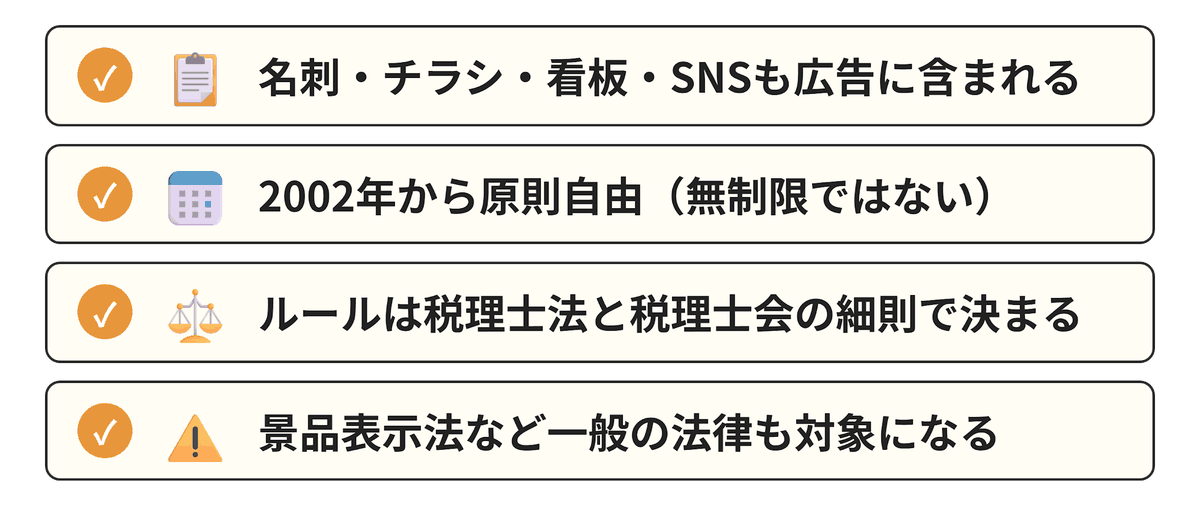
税理士の業務広告は、現在は原則自由とされています。ただし、何を書いてもよいわけではありません。まず、規制の全体像を4つの観点で整理します。
名刺やチラシも広告に含まれる
税理士会の「業務の広告に関する細則」(以下、細則)では、広告を「会員が、口頭、書面、電磁的方法その他の方法により自己又は自己の業務に関する情報を開示する行為」と定義しています(第2条第1項)。
ホームページやWeb広告だけでなく、事務所の情報を外部に示すさまざまな媒体が広告として扱われます。広告のつもりで作っていない媒体にも規制が及ぶ点に注意が必要です。
▼広告に含まれる媒体の例
- 新聞・雑誌・テレビ・ラジオの広告
- 名刺・ハガキ・封筒・チラシ・リーフレット
- ポスター・看板・ノベルティ
- ホームページ・SNS・Web広告
2002年の税理士会規則改正で広告が原則自由になった
税理士の広告は厳しく制限されていましたが、2001年の税理士法改正を機に規制緩和が進み、2002年には「税理士会会員の業務の広告に関する細則」が整備され、業務広告は原則自由になりました。この法改正は、依頼者が税理士を選びやすくすることが背景にあるとされています。
ただし、「原則自由」は「無制限」という意味ではありません。あわせて定められた細則が、禁止事項を列挙する方式で広告の内容にルールを設けています。
広告のルールは税理士法と税理士会の細則で決まる
広告の具体的なルールは、税理士会が会則に基づいて定める「税理士会会員の業務の広告に関する細則」と、その運用指針に定められています。
税理士には、所属する税理士会と日本税理士会連合会の会則を守る義務がある(税理士法第39条)ため、広告についてもこれらの細則や運用指針に従う必要があります。
▼規制の構造
- 税理士法第39条
- 税理士会・日本税理士会連合会の会則を守る義務
- 税理士会の会則・規則
- 業務の広告に関する細則
- 細則の解釈・具体例
- 運用指針
細則に違反する広告は会則違反として扱われます。処分の内容は「行政処分」の章で解説します。
景品表示法など一般の広告規制にも注意する
税理士の広告は、税理士会のルールに加えて、事業者の広告全般に適用される法律の対象にもなります。代表例が景品表示法です。たとえば景品表示法では、実際より著しく優れていると誤認させる表示(優良誤認)や、取引条件が著しく有利と誤認させる表示(有利誤認)は禁止されています(景品表示法第5条第1号・第2号)。
特に「地域No.1」「顧客満足度No.1」のような表示は、消費者庁が実態調査報告書を公表して注意を促している分野です。客観的な根拠を示せない表示は使わないよう注意が必要です。
※参考:消費者庁「No.1表示に関する実態調査報告書」
OK・NG例付きで解説| 税理士事務所で禁止される広告表現
細則第3条では、事実に合致しない広告や誤認のおそれのある広告など7つの類型の広告が禁止されています。また、第5条では景品類の提供による広告が禁じられています。
この章では、広告を作るときに判断に迷いやすい4種類について、OK・NG例付きで解説します。
| 禁止される広告 | NG例 | OK例 | 根拠データ |
|---|---|---|---|
| 誇大広告や事実と異なる広告 | 「巧みに節税します」 | 報酬金額を条件付きで具体的に示す | 細則第3条(NG例は運用指針の例示) |
| 他の事務所との比較広告 | 「○○事務所・税理士法人より豊富なスタッフ」 | 自事務所の客観的な事実のみを記載する | 細則第3条第5号(NG例は運用指針の例示) |
| 不安をあおる広告 | 「今の税理士で本当に大丈夫ですか?」 | 対応内容を事実として示す | 細則第3条第4号(NG例は運用指針の例示) |
| 景品をつけた広告 | 社会的儀礼の範囲を超えた商品券の供与 | 事務所名入りカレンダーの配布 | 細則第5条(例は運用指針の例示) |
※OK例のうち「自事務所の客観的な事実のみを記載する」「対応内容を事実として示す」は、公式の例示ではなく細則の原則から整理した書き方例です。
誇大広告や事実と異なる広告
事実に合致しない広告、誤導・誤認のおそれがある広告、誇大又は過度な期待を抱かせる広告は禁止されています(細則第3条第1〜3号)。運用指針では「巧みに節税します」「税務調査省略になります」といった表現がNG例として示されています。
節税や税務調査の結果は個々の事情によって異なるため、一定の成果が得られると誤認させたり、過度な期待を抱かせたりする表現は避ける必要があります。
一方で、報酬金額を明示すること自体は禁止されていません(運用指針)。「割安」のような誤認につながる修飾を避け、金額と条件を事実として記載しましょう。
他の事務所との比較広告
他の会員や事務所と比較した広告は禁止されています(細則第3条第5号)。運用指針のNG例には「○○事務所・税理士法人より豊富なスタッフ」が挙げられています。比較の相手をぼかした場合でも、「地域で一番」「どこよりも安い」のような表現は、誇大広告や景品表示法の優良誤認につながるおそれがあります。
自事務所の対応分野・体制・報酬など、客観的な事実だけで構成することが基本です。
不安をあおる広告
読み手を困惑させたり、過度な不安をあおったりする広告も禁止されています(細則第3条第4号)。運用指針のNG例には「今の税理士で本当に大丈夫ですか?」が挙げられています。
この類型の禁止規定は、2019年1月施行の細則改正で追加されたルールです。税務調査や相続への不安をあおって問い合わせを促すような表現は避け、どの業務にどのような体制で対応できるかを事実として示す書き方にしましょう。
商品券やキャッシュバックなど景品をつけた広告
社会的儀礼の範囲を超えた有価物などの利益を提供して広告することは禁止されています(細則第5条)。たとえば「ご契約で商品券進呈」「○万円キャッシュバック」のような広告は、社会的儀礼の範囲を超えるとして問題になる可能性があります。
一方、社会的儀礼の範囲内と認められるものは例外的に許容されています。運用指針では「お歳暮として事務所名が入ったカレンダーを送ること」「事務所の開設記念としてプリペイドカード等を配布すること」が範囲内の例として示されています。
ただし、具体的な金額や配布方法によって判断が異なる可能性があるため、同様の施策を行う場合は所属税理士会への確認が必要です。
税理士事務所が広告に載せられない情報
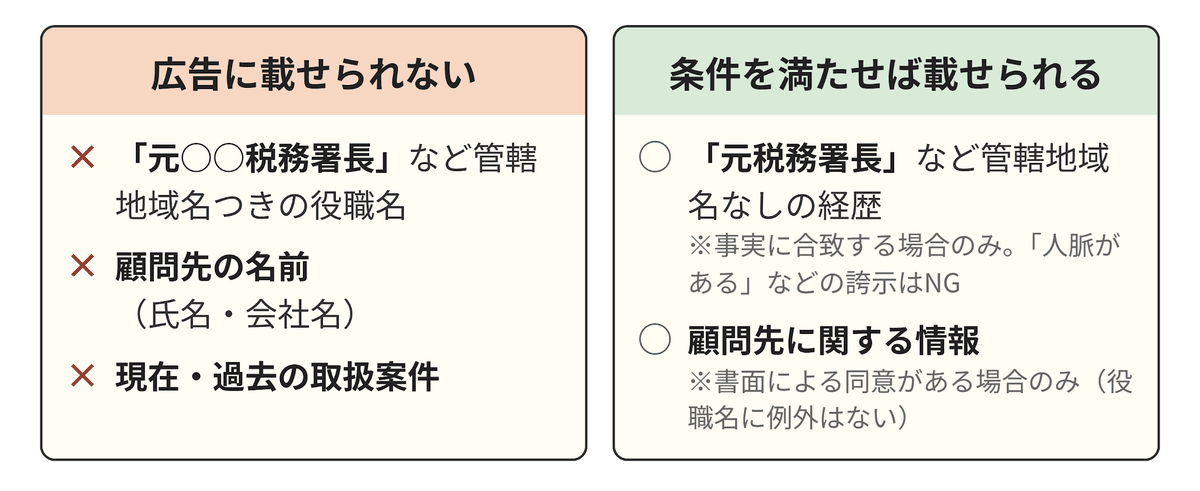
表現に問題がなくても、載せること自体が禁止されている情報もあります。例も併せて紹介します。
国税庁や税務署などに在籍していたときの具体的な役職名
税務行政庁に在籍していたときの具体的な役職名は、広告に表示できません(細則第4条第1号)。
ここでいう具体的役職名とは、「元○○税務署長」「元○○国税局長」のように、管轄する地域の名称を含む官公署名と役職名を並べた表記を指します。一方、「元税務署長」「元国税職員」のように管轄地域名を付けない表記は、事実に合致していれば使えます。
ただし、そこに「広い人脈を持っています」「税務調査のポイントを熟知しています」のような文言を添えると、過度な期待を抱かせる表示として問題となる可能性があります。
守秘義務違反になるような顧問先の名前や取扱案件
顧問先(委嘱者)の氏名・名称や、現在・過去の取扱案件も表示できません(細則第4条第2〜4号)。背景には税理士法第38条の守秘義務があり、違反には2年以下の拘禁刑又は100万円以下の罰金という罰則も定められています(税理士法第59条第1項第3号)。
例外は、委嘱者から書面による同意を得ている場合です(在籍時の具体的役職名には例外がありません)。顧問先に関する情報を広告に使いたい場合は、事前の書面による同意が必要です。
税理士事務所の広告規制に違反した場合の処分・措置
広告規制の違反は、広告の差し替えで済むとは限りません。税理士法に基づく懲戒処分につながる可能性があります。ここでは、違反した場合の行政処分について詳しく説明します。
広告違反で受ける懲戒処分の種類
税理士法第44条は、懲戒処分を「戒告」「2年以内の税理士業務の停止」「税理士業務の禁止」の3つに分けて定めています。
業務停止や業務禁止になれば、広告にとどまらず、事務所の運営そのものに関わります。広告は出してから直すのではなく、出す前に細則に照らして確認することが必要です。
処分の対象になる広告違反
税理士法第46条では、税理士が税理士法や国税・地方税に関する法令に違反した場合、財務大臣が懲戒処分をおこなうことができる旨を定めています。広告の細則に反する行為についても、所属税理士会等の会則を守る義務を定めた第39条との関係から、行為の内容や程度によっては懲戒の対象となる可能性があります。
また、誇大な表示が景品表示法に違反すれば、措置命令や課徴金納付命令といった行政処分の対象になるおそれもあります。判断に迷う表現がある場合は、出稿前に所属の税理士会への相談も検討しましょう。
税理士事務所に使えるオンライン広告4選と費用相場
ここからは、規制の範囲内で使える具体的な広告手段を紹介します。まずは4つのオンライン広告手法です。費用感と特徴を比較してから、それぞれの使い方を見ていきます。
| 方法 | 費用目安 | 特徴 |
|---|---|---|
| ポータルサイト掲載 | 無料から月数万円程度(成功報酬型・月額型など) | 「地域名+税理士」で探す人が使うサイトに情報を掲載できる |
| Web広告 | 月数万円程度から(クリック課金など・予算は自分で設定) | 検索した人・地図を見た人に直接表示される |
| SNS広告 | 1日数百円程度の少額予算から設定できる | まだ税理士を探していない層にも表示できる |
| アフィリエイト広告 | 初期費用・月額とも数万円程度+成果報酬 | 成果連動だが固定費が大きめ |
※2026年8月NTTタウンページ調べ。費用は各サービスの公表料金をもとにした税込みの目安です。実際の料金・税区分は各サービスの最新情報でご確認ください。費用や掲載条件は、地域や競合状況、運用方法などによって異なります。
ポータルサイト掲載
ポータルサイト掲載は、地域の検索サイト・電話帳サイトや、税理士専門の紹介・検索サイトに事務所情報を載せる方法です。
「地域名+税理士」「相続税 相談」などで検索する、すでに税理士事務所を探している人が利用するサイトに、事務所情報を掲載できます。
掲載先と費用体系の例
| 地域の検索サイト・電話帳サイト | 無料掲載から始められるものがある |
|---|---|
| 税理士専門の紹介・検索サイト | 登録無料+契約成立時に手数料を支払う成功報酬型が一般的 |
どちらの形式のサイトでも、対応業務・所在地・営業時間といった事実情報を整理して載せる形のため、細則で禁止される表現を避けながら、「地域名+税理士」で探している人が事務所情報を確認できる状態を作りましょう。
掲載前の確認ポイント
- 無料掲載と有料プランで載せられる情報の差(写真・対応業務の数など)
- 成功報酬型の場合は手数料の割合と対象範囲(何が成果になるか)
- 掲載情報の更新方法と反映までの流れ
無料会員サービス「Myタウンページ」でiタウンページを集客に活用しませんか?
Myタウンページ会員に登録すると、企業情報の管理やアクセス状況の確認ができます。便利な機能を無料で利用して、集客に活用しましょう。
🔎日本最大級※の企業情報ポータルサイト「iタウンページ」
※画像はイメージです
※iタウンページは、日本の民営事業所数516万事業所(2021年6月現在)を上回る網羅性の高い掲載を行っております。日本の民営事業所数は、総務省統計局サイト(https://www.stat.go.jp)を参照
Web広告
Web広告は、検索結果や地図、Webサイトの広告枠に表示する広告です。たとえば以下のような種類があります。
| 種類 | 表示される場所 |
|---|---|
| リスティング広告 | Googleなどの検索結果。「地域名+税理士」など指定したキーワードで検索した人に表示される |
| ディスプレイ広告 | Webサイトやアプリの広告枠 |
| Googleマップ広告(ローカル検索広告) | Googleマップの検索結果 |
リスティング広告とGoogleマップ広告(ローカル検索広告)は、クリックされた分だけ費用が発生するクリック課金で、予算は自分で設定できます(クリック単価はキーワードや競合状況により変動します)。ディスプレイ広告はクリック課金のほか、表示された回数に応じて費用が発生するインプレッション課金も選ぶことができます。
これらの広告は、検索した人に直接表示される一方、広告文にも細則が適用されるため、成果を約束する表現を避け、対応業務と報酬を事実として書くことが前提になります。
出稿前の確認ポイント
- キーワードと配信地域をどこまで絞り込めるか
- 広告文が細則に触れないか(成果の約束・他事務所との比較になっていないか)
- 広告からのリンク先ページの内容が広告文と食い違っていないか
SNS広告
SNS広告は、SNSのタイムラインなどに表示する広告です。税理士をまだ探していない層にも広告を表示できる点が、検索キーワードに合わせて表示されるリスティング広告などのWeb広告との違いです。
代表的なサービスにはMeta広告(Facebook・Instagram)やX広告がありますが、配信地域を絞った出稿ができるのはもちろん、いずれも予算を自由に設定できるため少額から配信を始められます。費用は広告の表示回数やクリックなどの配信実績に応じて発生し、上限の予算も自分で設定できます。
また、確定申告や相続など、関心が高まる時期に合わせて配信時期を設定することも可能なので、自事務所が得意とする分野に合わせて調整しましょう。このほかにも YouTubeなどに配信する動画広告があり、動画が視聴された場合に費用が発生する方式と、表示された回数に応じて費用が発生する方式があります。
出稿前の確認ポイント
- 配信地域・年齢など、絞り込みの条件
- 税理士の広告に関する媒体ごとの審査基準
- 広告のリンク先(SNSアカウントのプロフィールや自社サイト)に載せる事務所情報の質と量
アフィリエイト広告
アフィリエイト広告は、ブログやサイトの運営者に自事務所を紹介してもらい、成果に応じて報酬を支払う広告です。広告主とサイト運営者を仲介するASP(アフィリエイトサービス・プロバイダー)というサービスを利用します。
ASPサービスには、たとえばA8.netなどがあります。費用はサービスによって異なりますが、初期費用と月額の固定費に、成果に応じた報酬を加えた構成が一般的です。成果が出なくても固定費がかかるため、個人事務所が最初に選ぶ手段というより、広告予算に余裕がある事務所の選択肢といえます。
利用前の確認ポイント
- 固定費と成果報酬の内訳(何に費用がかかるか)
- 成果の定義(契約成立か、問い合わせか)
- 紹介内容を広告主側で確認する体制(誇大な紹介になっていないか)
税理士事務所に使えるオフライン広告5選と費用相場
オフライン広告は、事務所の周辺地域へ直接配布・掲示できる手段です。紹介や看板で税理士を選ぶなど、インターネットで税理士を探さない層への接点として使われます。
| 方法 | 費用目安 | 特徴 |
|---|---|---|
| 看板・屋外広告 | 掲載料が月1万円台から20万円程度(立地やサイズで変動)+製作・設置費 | 場所を選んで長期間掲示できる |
| チラシ配布 | 印刷費はサイズやカラーモノクロによって異なる。配布は1枚3円台から10円程度 | 配る地域を細かく選べる |
| 新聞広告 | 地方紙の小枠で1回数万円程度から。題字下・記事中は1回10万円台から20万円台目安。全国紙は要問い合わせ | 新聞購読層・地元企業向けに掲載できる |
| フリーペーパー・地域情報誌 | 小枠で数万円程度から。媒体・エリアごとの個別見積が基本 | 生活圏に無料配布され地域を絞りやすい |
| 交通広告 | 駅・車内のポスターで1週間数万円程度(都市部の例) | 通勤経路の駅・車内に一定期間掲示できる |
※2026年8月NTTタウンページ調べ。費用は各媒体の公表料金をもとにした税込みの目安です。実際の料金・税区分・空き枠は各媒体の最新情報でご確認ください。費用は地域・立地・枠のサイズ、掲出期間などによって異なります。
看板・屋外広告
看板は、事務所前の看板や、駅周辺・幹線道路沿いの貸し看板(野立て看板)に事務所名を掲示する方法です。一度設置すれば長期間同じ場所に掲示し続けられるため、地域で自事務所の認知を広げたい場合は適した方法と言えます。
費用は立地とサイズで大きく変わり、掲載料のほかに制作費・設置費がかかります。
設置前の確認ポイント
- 人通り・車通りと見えやすさを現地で確認する
- 契約期間と更新・撤去の条件
- 設置場所の屋外広告物条例・許可の要否
チラシ配布(ポスティング・新聞折込)
チラシは、事務所の周辺地域など配る地域を細かく選べることが特徴です。たとえば確定申告の時期の前など、配布のタイミングを自分で決めることもできます。
また、紙のチラシは手元に残るため、受け取った時点では税理士を探していなくても、確定申告や相続などで相談先を考えるときに見返してもらい、選択肢の一つになる可能性があります。
配布前の確認ポイント
- 配布エリアと部数の決め方(事務所からの距離・世帯数)
- 『チラシお断り』表示のある建物など、配布できない物件への対応(配布代行の対応範囲)
- チラシへの反応の測り方(問い合わせ時にチラシを見たと分かる工夫)
新聞広告
新聞広告は、新聞を購読している層に向けて掲載する手段です。地元紙・県紙は地域とのつながりが深く、地元企業の経営者に向けて事務所名を掲載する場面で活用しやすいと言えます。
掲載にかかる料金は、新聞の発行規模や紙面の位置(記事下・雑報など)、枠のサイズなどで決まり、掲載料のほかに制作料もかかります。
掲載前の確認ポイント
- 発行部数と配布エリア
- 掲載する枠の種類(記事下・雑報など)と紙面での位置
- 原稿サイズ・入稿形式の規定
フリーペーパー・地域情報誌への掲載
フリーペーパー・地域情報誌は、地域の家庭や店舗に無料配布される媒体で、生活情報と同じ誌面に掲載できる点が特徴です。買い物や飲食店などの地域情報を目的に手に取った読者の目にも広告が入るため、税理士をインターネットで探すことがない層にも、事務所の存在を知ってもらう接点を作れます。
掲載料金は媒体・エリアごとの個別見積が基本で、公式に料金を公開していない媒体もあります。発行部数・配布エリア・読者層は、各媒体の資料やホームページで確認できるため、自事務所に適した媒体を選択するようにしましょう。
掲載前の確認ポイント
- 配布方法(ポスティング型か設置型か)と配布先
- 士業の広告を掲載できるか(媒体ごとの掲載基準)
- 発行サイクルと申込の締切
交通広告(駅・バスなど)
交通広告は、駅構内のポスターやバス車内の広告枠に掲示する方法です。通勤・通学で毎日同じ経路を使う人の目に繰り返し触れるため、税理士が必要になったときに事務所名を思い出してもらえる可能性があります。設置した場所の周辺で見てもらう看板・屋外広告と異なり、駅や路線を利用する幅広い地域の人に事務所名を示せる点が特徴です。
料金は路線・駅の利用者数と枠の種類・掲出期間で決まり、掲載料のほかに制作費がかかります。
掲出前の確認ポイント
- 路線・駅の利用者層が対応する地域と重なっているか
- 掲出期間の単位と更新の可否
- 原稿制作の入稿規定と制作費
【課題別】税理士事務所の広告手法の選び方
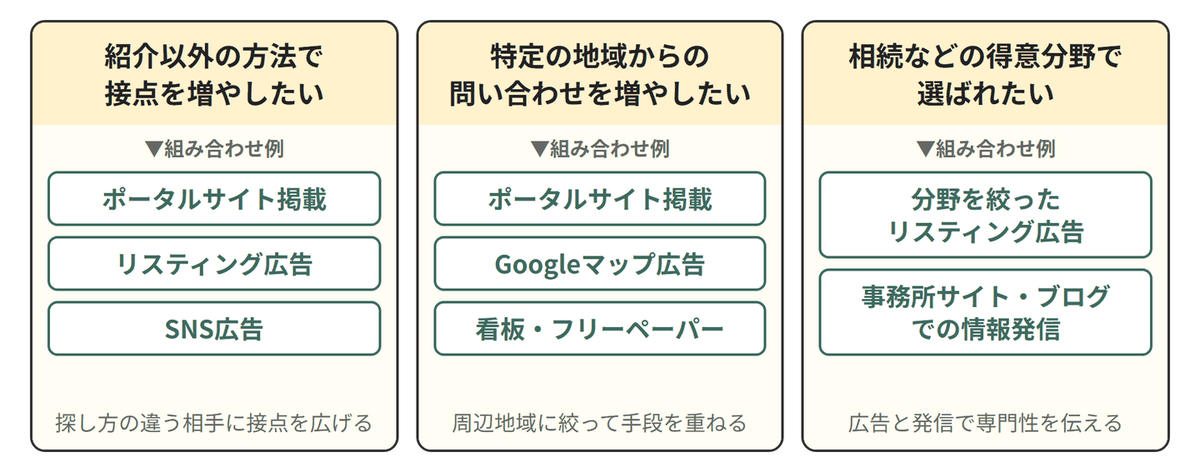
広告手段は、事務所の課題に合わせて組み合わせることで、互いの弱点を補い合えます。代表的な3つのケースについて、組み合わせ方と役割分担を紹介します。
紹介以外の方法で顧問先との接点を増やしたいケース
紹介以外の接点を新しく作ることが課題の場合は、税理士を探している人がさまざまな場面で自事務所の情報に触れられるよう、複数の広告掲載先を持つ方法が考えられます。
組み合わせ例
- ポータルサイト掲載
- リスティング広告
- SNS広告
この組み合わせは、見込み顧客が税理士事務所を探し始める前から、探している最中、比較する場面まで、それぞれ異なる接点で自事務所を知ってもらうことを目的としています。具体的には、SNS広告でまだ探していない層に事務所名を出し、リスティング広告で「地域名+税理士」と検索した人の画面に表示し、これらの広告で詳しく知りたくなった顧客がポータルサイトの掲載ページで対応業務や報酬を確認するという流れが考えられます。
1つの広告手法だけでは届く場面が限られますが、重ねることで探し方の違う相手にも情報を届けられる可能性があります。
無料会員サービス「Myタウンページ」でiタウンページを集客に活用しませんか?
Myタウンページ会員に登録すると、企業情報の管理やアクセス状況の確認ができます。便利な機能を無料で利用して、集客に活用しましょう。
🔎日本最大級※の企業情報ポータルサイト「iタウンページ」
※画像はイメージです
※iタウンページは、日本の民営事業所数516万事業所(2021年6月現在)を上回る網羅性の高い掲載を行っております。日本の民営事業所数は、総務省統計局サイト(https://www.stat.go.jp)を参照
特定の地域からの問い合わせを増やしたいケース
対応する地域がはっきりしている地域密着型の税理士事務所では、周辺地域の見込み顧客に対して、複数の手段で接点を持つ広告の組み合わせが考えられます。
組み合わせ例
- ポータルサイト掲載
- Googleマップ広告(ローカル検索広告)
- 看板・フリーペーパー
この組み合わせは、周辺地域の見込み顧客に対して、情報収集の方法が異なる人々に対して自事務所の認知を広げることを目的としています。たとえば検索エンジンで税理士事務所を探す人にはポータルサイトの掲載ページ、地図から近くの事務所を探す人にはGoogleマップ広告、インターネットをあまり使わない人には看板やフリーペーパーが接点となります。
どの方法も届ける範囲を地域で絞れるため、その範囲の中で手段を広げることで、探し方の違う人にも事務所情報を示せます。
相続・法人・個人事業主など得意分野で選ばれたいケース
何か一つの分野に特化した税理士事務所や、特に相談件数を増やしたい分野がある事務所の場合は、「分野×地域」で探している人に絞って配信する組み合わせが考えられます。
組み合わせ例
- 分野を絞ったリスティング広告
- 得意分野の情報発信(事務所サイトのブログなど)
この組み合わせでは、広告で見込み顧客との接点を作り、リンク先のページで専門性を詳しく伝えるという役割分担になっています。たとえば、「相続税+地域名」のようなキーワードで広告を配信し、事務所サイトを訪れた人に向けて対応業務や進め方を確認できるページを用意しておきます。
広告は関心のある人に情報を届けやすい一方で、専門性を十分に伝えるには情報量に限りがあります。一方、自事務所サイトでの情報発信は専門性を示しやすいものの、本格的に税理士を探していない人には届きにくい傾向があります。そのため、両者を組み合わせることで、認知から比較検討までの流れをつくりやすくなります。
税理士事務所の広告運用で注意したい例
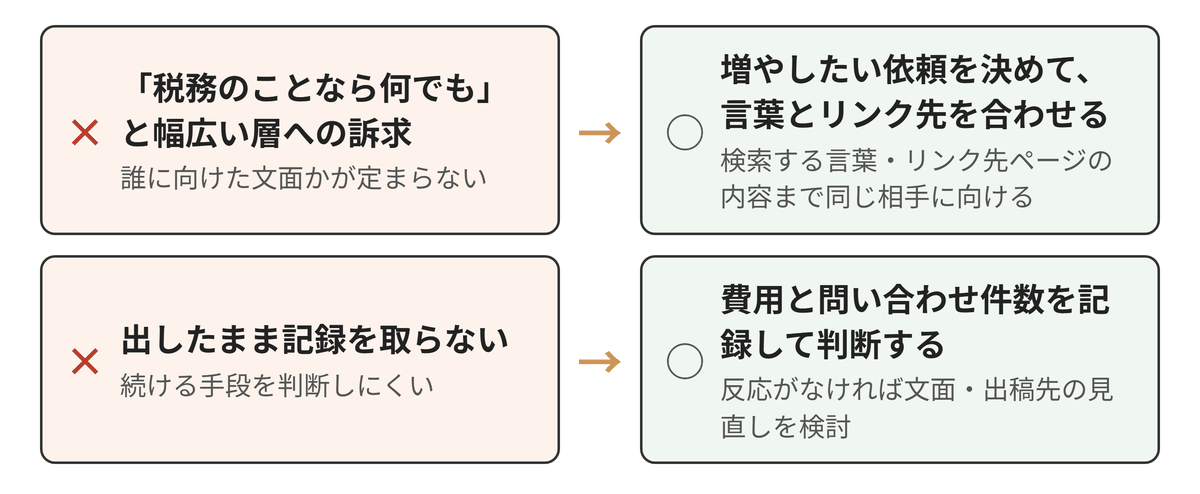
ここでは運用面でよくある2つの注意したい例と見直しポイントを紹介します。
依頼を増やしたい業種・分野を明確にしないまま出稿する
「税務のことなら何でも」という広告は、間口が広い一方で、誰に向けた文面かが定まりにくくなります。
たとえば、確定申告を任せたい個人事業主と、相続税の相談先を探している家族では、検索する言葉も税理士に求めることも異なります。「この税理士事務所なら自分の困りごとを解決してくれるだろう」と見込み顧客が思えるように、分野を絞ったアピールを意識しましょう。
見直しのポイント
- どの業態・分野の依頼を増やしたいかを先に決める
- その相手が検索に使う言葉(「確定申告 依頼」「相続税 相談」など)に合わせて文面を作る
- 広告のリンク先(ホームページ・掲載ページ)にも、広告で示した分野の対応業務や報酬の説明を載せる
予算と効果のバランスを見ずに運用する
広告は出稿して終わりではなく、公開後も定期的な確認が必要です。いくらかけて何件の問い合わせがあったかを記録しないと、どの手段を続けるかを判断しにくくなります。
広告ごとの費用だけでなく、問い合わせ件数や相談・受任につながった件数も確認しながら、継続する広告や見直す広告を判断しましょう。
見直しのポイント
- 広告ごとに月の費用と問い合わせ件数を記録する
- 顧問契約の場合は年間の顧問料を踏まえて、費用と釣り合うかを確認する
- 反応がない手段は、やめる前に文面や出稿先の見直しを検討する
- 問い合わせを受けたときに、何を見て連絡したかを聞き取り記録する
- 確定申告期など時期によって反応が変わるため、短期間の結果だけで判断しない
税理士事務所の広告に関するよくある質問
税理士事務所の広告について、よくある質問と答えをまとめました。
広告を出すのにホームページは必要ですか
ホームページがなくても広告を出すことはできます。ただし、広告を見た人が事務所の詳細を確認しようとしたときに情報を載せたページがないと、そこで離脱し問い合わせに至らない場合があります。
ポータルサイトの掲載ページなど、事務所の情報がまとまった場所を1つ用意してから広告を出すと、広告を見た人が詳細を確認できます。
開業したばかりでも広告を出して問題ありませんか
開業直後でも、細則の範囲内であれば広告を出せます。
事務所開設の案内は一般的な広告の一つです。ただし、実績が少ない段階で「実績多数」のような表現は使えないため、対応できる業務・報酬・所在地など、事実だけで構成することが必要です。
広告を出す前に届出や事前の確認は必要ですか
税理士会への事前の届出や承認は、今回参照した広告細則には細定められていません。ただし、内容が細則に適合しているかは事務所側で確認したうえで出す必要があります。
また、出した広告は、広告物またはその複製、広告をした日時・場所などの記録を、広告が終了したときから3年間保存する義務があります(細則第9条)。
自宅にも事務所の看板を出して問題ありませんか
税理士事務所は2か所以上設けられません(税理士法第40条第3項)。
事務所にあたるかどうかは、看板などの「外部に対する表示」の客観的事実で判定されるとされています(税理士法基本通達40-1)。登録した事務所とは別の自宅に、事務所と誤認されるような看板・表札を出すと、この規定に抵触するおそれがあります。
まとめ
税理士事務所の広告は原則自由ですが、細則により、誇大広告や比較広告などの表現と、税務行政庁在籍時の具体的役職名や顧問先情報の表示が制限されています。規制の範囲を押さえたうえで、事務所の課題に合わせてオンライン・オフラインの手段を絞って組み合わせる方法があります。
地域で顧問先との接点を作る方法として、地域情報が整理された検索サイトへの掲載も選択肢の1つです。「地域名+税理士」で探している人が確認できる状態を作るために、集客方法を検討してみましょう。
※本記事に記載されている会社名、製品名、サービス名はそれぞれ各社の商標および登録商標です。
地域のお客さまに見つけてもらう土台として、無料で日本最大級※の企業情報ポータルサイト「iタウンページ」への掲載を始めませんか?
事業者向け無料会員サービスMyタウンページに登録することで、集客に役立つさまざまな特典が受け取れます。手応えを感じたら、iタウンページの広告掲載など、より多くの人に見つけてもらうための方法も検討してみてはいかがでしょうか。
事業者向け無料会員サービス「Myタウンページ」でiタウンページを集客に活用しませんか?
Myタウンページ会員に登録することで、iタウンページの企業情報の管理やアクセス状況の確認など、情報発信に役立つ便利な機能を無料でご利用いただけます。
日本最大級※の企業情報ポータルサイトで集客を始めましょう。
※画像はイメージです
※iタウンページは、日本の民営事業所数516万事業所(2021年6月現在)を上回る網羅性の高い掲載を行っております。日本の民営事業所数は、総務省統計局サイト(https://www.stat.go.jp)を参照